Kenaikan BI-Rate 6 Persen Berpotensi Mengubah Pola Belanja Wisatawan di Jogja

Media online yang menyajikan informasi aktual, terkini dan informatif seputar Yogyakarta dan Sekitarnya
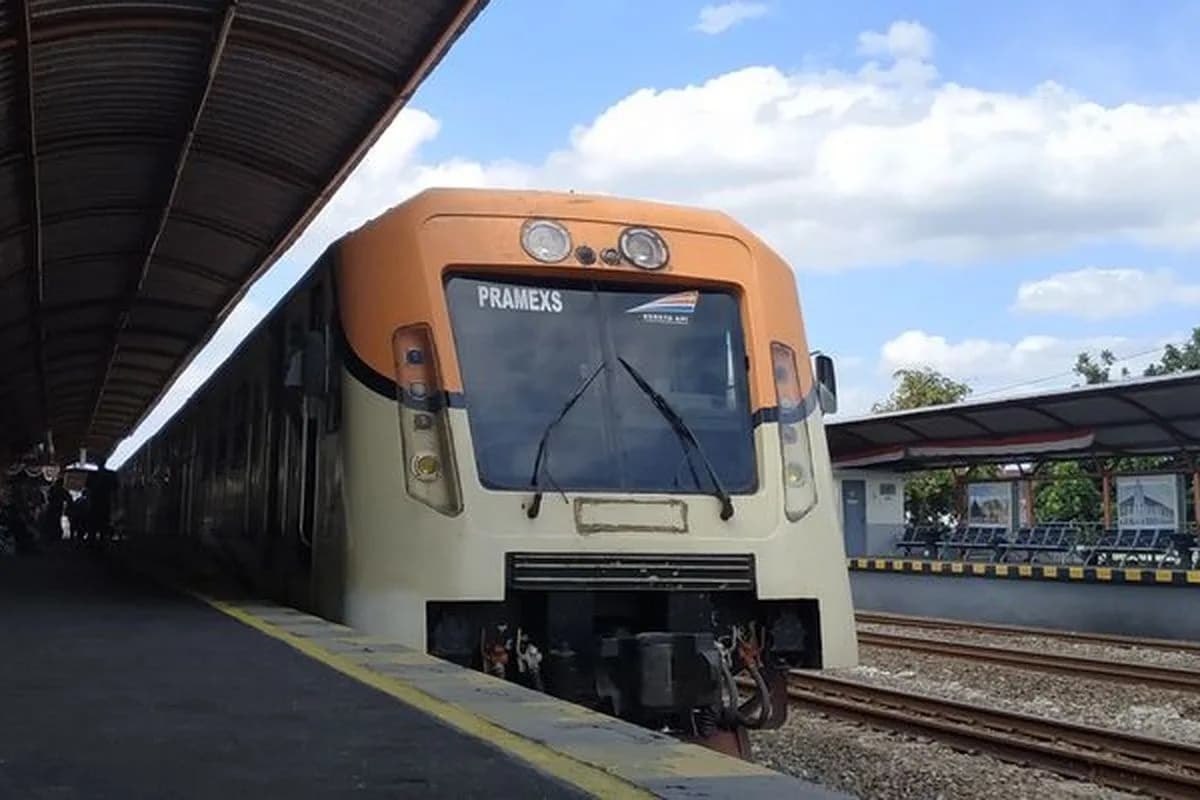
HAIJOGJA.COM - KA Prameks rute Jogja-Kutoarjo menyediakan 10 perjalanan pada Minggu, 22 November 2026. Lima perjalanan tersedia dari masing-masing arah. Kereta pertama dari Kutoarjo menuju Stasiun Yog
HAIJOGJA.COM - KRL Commuter Line rute Palur-Jogja menyediakan 12 perjalanan pada Minggu, 22 November 2026. Kereta pertama berangkat dari Stasiun Palur pukul 05.00 WIB, sedangkan perjalanan terakhir be
HAIJOGJA.COM - Sebanyak 15 perjalanan KRL Jogja-Solo tersedia pada Minggu, 22 November 2026, dengan rute dari Stasiun Yogyakarta menuju Stasiun Palur. Kereta pertama berangkat pukul 05.05 WIB, sedangk
Media online yang menyajikan informasi aktual, terkini dan informatif seputar Yogyakarta dan Sekitarnya
HAIJOGJA.COM - Kenaikan BI-Rate sebesar 25 basis poin menjadi 6% diperkirakan tidak langsung mengguncang perekonomian Daerah Istimewa Yogyakarta (DIY). Namun, kebijakan itu berpotensi menekan pariwisata, perhotelan, dan konstruksi melalui perubahan daya beli masyarakat serta peningkatan biaya pembiayaan.
Pakar Ekonomi Makro Ikatan Sarjana Ekonomi Indonesia (ISEI) DIY sekaligus Dosen Fakultas Ekonomika dan Bisnis (FEB) UGM, Akhmad Akbar Susamto, menilai dampaknya terhadap ekonomi DIY cenderung terbatas dan terasa bertahap. Pengaruhnya diperkirakan lebih banyak melalui perubahan pola konsumsi wisatawan dari luar daerah ketimbang kenaikan bunga kredit secara langsung.
Menurut Akhmad, perekonomian DIY tidak hanya ditopang sektor pariwisata. Akomodasi dan makan minum berkontribusi 11,48% terhadap PDRB DIY pada triwulan II 2026 dan tumbuh 10,56%. Penopang lainnya meliputi industri pengolahan, pertanian, konstruksi, serta informasi dan komunikasi.
Besarnya pasar wisata juga berpengaruh pada jalur dampak kenaikan suku bunga. Sepanjang 2025, perjalanan wisatawan nusantara ke DIY mencapai 40,6 juta, jauh lebih tinggi dibandingkan kunjungan wisatawan mancanegara yang sekitar 103 ribu.
“Dampak terbesar kenaikan BI-Rate ke DIY bukan lewat bunga kredit di Jogja, melainkan lewat daya beli kelas menengah di Jakarta, Jawa Barat, Jawa Timur, dan daerah lain yang menjadi asal wisatawan dan mahasiswa,” ujar Akhmad dalam keterangannya, Kamis (19/11/2026).
Akhmad mengatakan liburan termasuk jenis konsumsi yang mudah dikurangi ketika masyarakat mulai menahan belanja. Meski demikian, wisatawan belum tentu membatalkan perjalanan ke Jogja. Mereka kemungkinan lebih memilih menghemat pengeluaran selama berwisata.
Penyesuaian itu bisa berupa menginap di homestay alih-alih hotel berbintang, melakukan perjalanan pulang-pergi tanpa menginap, atau mengunjungi ruang publik gratis. Karena itu, jumlah kunjungan belum tentu turun signifikan, tetapi belanja per wisatawan di DIY dapat berkurang dan pendapatan bergeser dari hotel besar ke penginapan kecil.
“Jika pengetatan moneter sedikit menahan konsumsi nasional, orang biasanya tidak berhenti berlibur ke Jogja, tetapi berhemat memilih homestay ketimbang hotel berbintang, datang pulang-pergi tanpa menginap, atau lebih banyak ke ruang publik yang gratis. Bagi DIY, ini berarti belanja per wisatawan turun, dan pendapatan bergeser dari hotel besar ke penginapan kecil,” katanya.
Dari sisi pembiayaan lokal, perhotelan dan konstruksi dinilai menjadi sektor yang paling rentan. Hotel yang membutuhkan modal besar dan memiliki pinjaman berbunga mengambang (floating rate) berpotensi lebih cepat menanggung kenaikan cicilan. Situasi serupa dapat memengaruhi rencana investasi hotel dan properti baru.
Pengembang mungkin perlu menghitung kembali kelayakan proyek sebelum memulai pembangunan. Dampaknya bisa merembet ke sektor konstruksi, terutama di Kabupaten Sleman, yang belakangan tumbuh pesat.
“Proyek hotel atau properti yang masih di atas kertas kemungkinan dihitung ulang, dan ini bisa merembet ke sektor konstruksi, yang belakangan tumbuh pesat, terutama di Sleman. Ada sisi lain yang jarang dibicarakan kalau pasokan kamar baru melambat, hotel yang sudah ada justru bisa menikmati tingkat hunian yang lebih baik,” ucapnya.
Akhmad menilai perlambatan pembangunan kamar baru juga dapat menguntungkan hotel yang sudah beroperasi karena persaingan pasokan berpotensi berkurang. “Ada sisi lain yang jarang dibicarakan: kalau pasokan kamar baru melambat, hotel yang sudah ada justru bisa menikmati tingkat hunian yang lebih baik,” imbuhnya.
Dampak terhadap UMKM di DIY akan berbeda-beda, bergantung pada sumber pembiayaan usaha. Pelaku UMKM yang menggunakan Kredit Usaha Rakyat (KUR) relatif aman karena suku bunganya tetap dan mendapat subsidi pemerintah.
Sebaliknya, usaha yang mengandalkan pinjaman dari BPR, koperasi, atau pinjaman daring berpotensi lebih cepat merasakan kenaikan biaya dana. UMKM yang bergantung pada pembiayaan eksternal dinilai menghadapi risiko lebih besar dibandingkan usaha yang menggunakan modal sendiri.
“Yang paling rentan adalah UMKM yang meminjam di luar KUR, misalnya dari BPR, koperasi, atau pinjaman daring. Biaya dana lembaga-lembaga ini ikut naik, dan biasanya cepat diteruskan ke peminjam. Sementara itu, banyak usaha mikro yang bermodal sendiri hampir tidak tersentuh langsung, karena memang tidak berutang,” katanya.
Di sisi lain, kenaikan BI-Rate dinilai dapat membantu menjaga stabilitas rupiah. Akhmad menyoroti nilai tukar yang sempat melemah hingga kisaran Rp18.145 per dolar AS pada awal November. Rupiah yang lebih stabil berpotensi menahan kenaikan harga tiket pesawat, komponen penting bagi DIY yang bergantung pada akses penerbangan melalui Bandara YIA.
Stabilitas nilai tukar juga dapat membantu menjaga harga bahan baku pangan dan melindungi margin pedagang kuliner lokal dari tekanan biaya produksi. Akhmad menilai pertumbuhan ekonomi DIY sebesar 5,75% pada triwulan II 2026 masih cukup kuat untuk meredam biaya akibat pengetatan moneter.
Untuk mengantisipasi dampaknya, Akhmad mendorong pemerintah daerah mengawal tiga hal: mitigasi risiko bagi pengembang dengan utang berbunga mengambang, perluasan akses KUR bagi UMKM, serta penciptaan agenda wisata yang dapat memperpanjang lama tinggal wisatawan di DIY.
Perpanjangan masa tinggal dinilai penting agar belanja wisatawan tetap berdampak pada ekonomi lokal meski pengunjung dari luar daerah lebih selektif mengatur anggaran liburan. “Keputusan BI ini pada dasarnya adalah sebuah pertukaran, membeli stabilitas rupiah dan menjangkar inflasi, dengan membayar sedikit pertumbuhan,” pungkasnya.