BI Rate 6 Persen Tekan Penjualan Properti di DIY

Media online yang menyajikan informasi aktual, terkini dan informatif seputar Yogyakarta dan Sekitarnya
HAIJOGJA.COM - Trans Jogja menghubungkan berbagai kawasan di Daerah Istimewa Yogyakarta, mulai dari pusat kota, terminal, stasiun, kampus, permukiman, hingga destinasi wisata. Pada 2026, layanan ini m
HAIJOGJA.COM - KA Bandara YIA menyediakan 24 perjalanan pada Minggu, 22 November 2026, untuk menghubungkan Bandara Internasional Yogyakarta (YIA) dengan Stasiun Tugu. Sebanyak 12 perjalanan berangkat
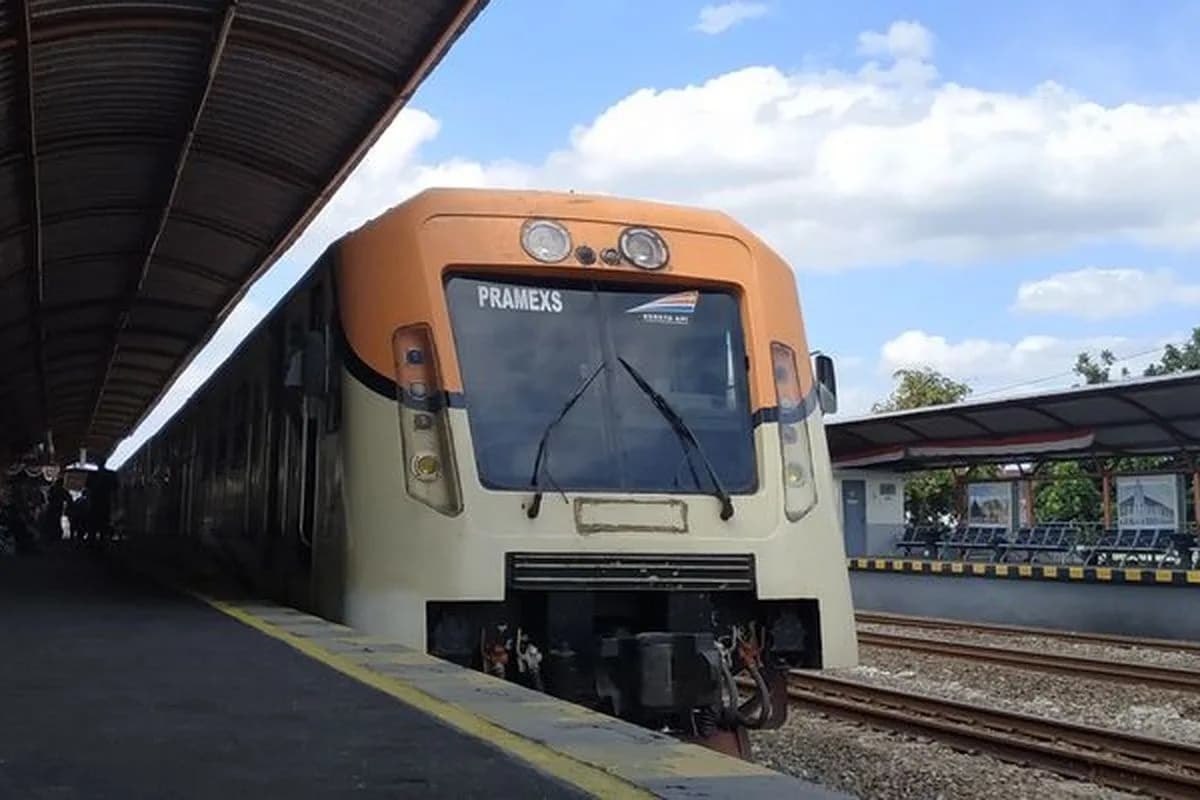
HAIJOGJA.COM - KA Prameks rute Jogja-Kutoarjo menyediakan 10 perjalanan pada Minggu, 22 November 2026. Lima perjalanan tersedia dari masing-masing arah. Kereta pertama dari Kutoarjo menuju Stasiun Yog
Media online yang menyajikan informasi aktual, terkini dan informatif seputar Yogyakarta dan Sekitarnya
HAIJOGJA.COM - Pengembang properti di Daerah Istimewa Yogyakarta (DIY) menghadapi tekanan baru setelah perizinan lahan yang sempat terhambat moratorium Lahan Sawah Dilindungi (LSD) mulai terbuka. Kenaikan suku bunga acuan Bank Indonesia (BI Rate) hingga 6% dinilai dapat semakin membebani penjualan.
Sekretaris Real Estate Indonesia (REI) DIY Ngatijan Suryo Sutiarso mengatakan pengembang sebelumnya menunggu sekitar satu tahun karena moratorium perizinan, terutama yang berkaitan dengan LSD. Penjualan tertahan lantaran izin pemanfaatan lahan belum bisa diproses.
Ngatijan menjelaskan pemerintah daerah perlu melakukan cleansing terhadap 87% Lahan Baku Sawah (LBS) untuk mendukung kedaulatan pangan. Lahan yang ditetapkan sebagai Lahan Pertanian Pangan Berkelanjutan (LP2B) tidak boleh dialihfungsikan.
Penataan lahan di DIY dilakukan bertahap. Proses cleansing disebut telah berlangsung di Sleman dan kemudian dilanjutkan di Kulon Progo. Adapun Bantul masih dalam tahap penataan sehingga rekomendasi pelepasan lahan LSD untuk alih fungsi belum dapat diterbitkan.
Meski perizinan mulai terbuka di sejumlah kabupaten, pengembang kini menghadapi tekanan pembiayaan akibat BI Rate yang mencapai 6%. Ngatijan mengatakan, kondisi itu membuat penjualan properti semakin berat.
"Efeknya apa bagi pengembang? Efeknya kita kan mau jualan enggak bisa karena terganjal perizinan yang belum naik. Apalagi ditambah nanti mau jualan begitu izin ini keluar, sekarang kan beberapa kabupaten sudah keluar ini. Malah dihantam lagi yang rate BI naik ya. Penjualan properti itu cukup diuji banget," ujarnya, Kamis (19/11/2026).
Menurut Ngatijan, rumah komersial paling berpotensi terkena dampak kenaikan suku bunga. Sementara itu, rumah subsidi relatif lebih terlindungi karena skema bunganya diatur pemerintah dengan patokan rendah. Meski begitu, bunga rumah subsidi masih bisa mengalami penyesuaian kecil, misalnya dari 5,75% menjadi 6%, dengan tetap memperhitungkan komponen tambahan.
Kenaikan bunga juga dapat memengaruhi cicilan saat masa suku bunga fixed berakhir dan beralih ke bunga fluktuatif. Sebagai contoh, pada KPR dengan tenor 10 tahun dan masa bunga fixed tiga tahun, cicilan selama tujuh tahun berikutnya mengikuti suku bunga fluktuatif.
"Ya pasti [terdampak]. Kalau sudah dia nanti mengikuti fluktuatif BI-nya, yang dari perbankannya sudah fixed-nya selesai misalkan dia KPR di awal katakanlah setahun fixed bunga segini. Begitu nanti setahun habis dia kan akan mengikuti rate. [Cicilan] Dia akan naik gitu," katanya.
Bunga dan cicilan yang meningkat berpotensi membuat calon pembeli menunda pembelian, terutama konsumen yang masa bunga fixed-nya telah berakhir. Pengembang juga dapat merasakan dampaknya karena sekitar 60% hingga 70% pembelian properti rata-rata menggunakan Kredit Pemilikan Rumah (KPR), sedangkan 30% hingga 40% lainnya dibayar secara bertahap.
"Karena bunganya lebih tinggi, cicilannya lebih tinggi juga. Kalau cicilannya juga naik, ya takut juga. Terutama yang tadi sudah masuk cicilan fluktuatif itu, nah itu akan pasti kerasa sekali kalau naik bunganya," tuturnya. Dengan demikian, pasar properti DIY menghadapi tantangan dari perizinan lahan dan kenaikan suku bunga yang berpotensi menekan kemampuan beli konsumen serta kelancaran penjualan.